W skrócie
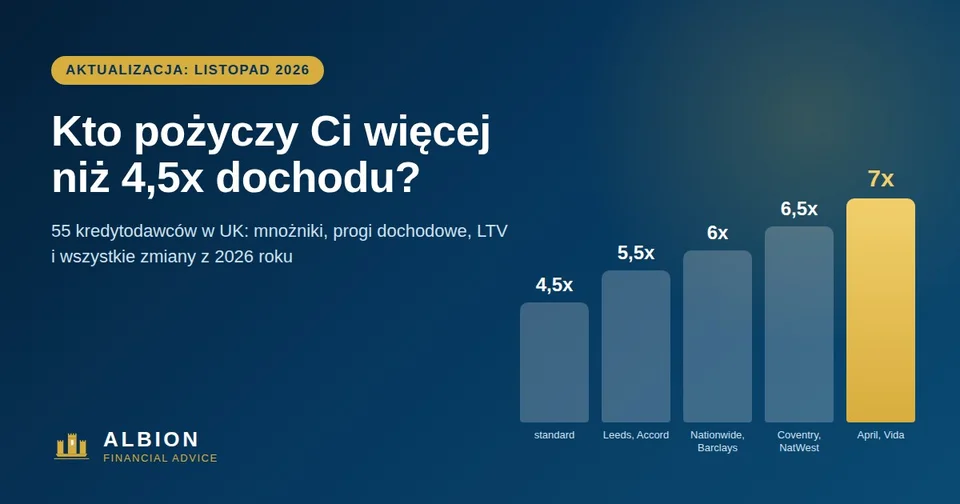
- 7x dochodu to dziś maksimum: April Mortgages, Vida Homeloans i Teachers Building Society (dla oświaty). 6,5x: HSBC Premier, NatWest, Nationwide, Coventry, Nottingham, Tipton i West One. Hodge, West One LTI Boost, Market Harborough i The Stafford nie mają w ogóle limitu mnożnika.
- Najniższe progi: Coventry daje kupującym pierwszy dom 6,5x od £30 000, Nationwide 6x od £30 000, a Accord 5,5x bez żadnego progu dochodowego.
- Od 28 października 2026 limit 15% kredytów od 4,5x obowiązuje tylko cały rynek, nie pojedynczy bank. Kredytodawcy mają więcej swobody.
- Wyższy mnożnik zawsze zależy od zdolności (affordability), wkładu własnego, historii kredytowej i formy zatrudnienia.
Standardowy sufit zdolności kredytowej w Wielkiej Brytanii to 4,5x rocznego dochodu brutto (u wielu banków 4,49x). W 2026 roku przestał on być regułą. Bank of England pozwolił kredytodawcom udzielać więcej kredytów z wysokim mnożnikiem, a banki i towarzystwa budowlane szybko z tego skorzystały: według danych Mortgage Broker Tools z lipca 2026 liczba kredytodawców dających 6x wzrosła w ciągu roku czterokrotnie.
W tym przewodniku zebraliśmy 55 kredytodawców, którzy pożyczają powyżej 4,5x, oraz banki prywatne, które nie stosują sztywnych mnożników. Kryteria sprawdziliśmy 10 listopada 2026 bezpośrednio na stronach kredytodawców dla pośredników i w ich dokumentach z kryteriami. Przy każdym profilu znajdziesz wszystkie progi (mnożnik, dochód, maksymalne LTV, dla kogo), najważniejsze warunki i link do źródła. Zmiany z ostatnich miesięcy oznaczyliśmy kolorowymi etykietami.
Nie wiesz, który kredytodawca pożyczy Ci najwięcej? Sprawdzimy Twoją zdolność u wszystkich naraz, bez wpływu na historię kredytową.
Co się zmieniło w 2026 roku
Rok 2026 to najszybsze od dekady poluzowanie mnożników w UK. Poniżej wszystkie zmiany, które potwierdziliśmy u kredytodawców i regulatorów, od najnowszej. Zmiany po czerwcu 2026 mają etykietę "od czerwca". Jedyne zaostrzenie dotyczy progu dochodowego w Accord, a jedyny kredytodawca, który wycofał się z rynku, to Clydesdale Bank.
| Data | Kredytodawca | Co się zmieniło | Ocena |
|---|---|---|---|
| 28 października 2026 | PRA / FCA | Bank of England (PRA) i FCA znoszą limit 15% kredytów od 4,5x dla pojedynczego kredytodawcy. Zostaje tylko limit dla całego rynku. od czerwca | Przepisy |
| 22 października 2026 | Furness Building Society | 6x od £80 001 do 90% LTV (nowy próg). od czerwca | Wyższy mnożnik |
| 5 października 2026 | Skipton Building Society | 6x do 90% LTV (było 5,5x) i 5,5x przy 95% (było 5x). od czerwca | Wyższy mnożnik |
| 29 września 2026 | West One Loans | LTI Boost bez limitu mnożnika dostępny do 85% LTV (było 80%). od czerwca | Lepsze warunki |
| 9 września 2026 | Scottish Building Society | Wchodzi do Anglii i Walii: 5x dla profesjonalistów do 95% LTV. od czerwca | Nowy na liście |
| 2 września 2026 | Atom bank | Wyższe mnożniki przy 90% LTV dla dochodów £45 000-£60 000; 6x od £75 000. od czerwca | Wyższy mnożnik |
| 1 września 2026 | Coventry Building Society | 6,5x dla kupujących pierwszy dom do 95% LTV, od £30 000 (1 osoba) / £50 000 (para). od czerwca | Nowy na liście |
| 21 sierpnia 2026 | Foundation | 5,99x od £50 000 (1 osoba) / £70 000 (więcej osób) i dla profesjonalistów. od czerwca | Nowy na liście |
| 19 sierpnia 2026 | HSBC UK | Wyższe maksymalne kwoty kredytu (90% LTV do £775 000). od czerwca | Lepsze warunki |
| 6 sierpnia 2026 | West One Loans | Tier Prime: do 6,5x przy 90% LTV także z drobnymi problemami kredytowymi. od czerwca | Wyższy mnożnik |
| 16 lipca 2026 | Nationwide Building Society | 6x dla przeprowadzek od £75 000 także dla samozatrudnionych; obecni klienci bez minimalnego dochodu. od czerwca | Wyższy mnożnik |
| 16 lipca 2026 | Leeds Building Society | Start Mortgage: 98% LTV, do 5x dochodu od £30 000. od czerwca | Nowy na liście |
| 1 lipca 2026 | Clydesdale Bank | Koniec nowych kredytów (biznes przeszedł do Nationwide). od czerwca | Wycofany |
| 30 czerwca 2026 | Hodge | Brak limitu mnożnika dla dochodów od £40 000, do 95% LTV. od czerwca | Wyższy mnożnik |
| 3 czerwca 2026 | Tipton & Coseley Building Society | Powrót gamy 6,5x (do 80% LTV). | Nowy na liście |
| 26 maja 2026 | West Brom Building Society | 5x od £40 000 (było £50 000), 5,75x od £60 000 (było £75 000). | Wyższy mnożnik |
| 20 maja 2026 | Accord Mortgages (Yorkshire Building Society) | Próg powyżej 4,49x dla osób niekupujących pierwszego domu: £65 000 (było £50 000). | Zaostrzenie |
| 20 maja 2026 | West One Loans | Gama podstawowa 5,5x (było 5x). | Wyższy mnożnik |
| 19 maja 2026 | NatWest | 6,5x dla par od £150 000 do 75% LTV. | Wyższy mnożnik |
| 14 kwietnia 2026 | Leeds Building Society | Income Plus: 6x od £75 000 (było maks. 5,5x), także dla przeprowadzek i remortgage. | Wyższy mnożnik |
| 10 kwietnia 2026 | Principality Building Society | 5,5x dla kupujących pierwszy dom od £30 000 (było £40 000). | Wyższy mnożnik |
| 8 kwietnia 2026 | TSB | 5x i 5,5x także dla samozatrudnionych. | Wyższy mnożnik |
| 10 marca 2026 | Newbury Building Society | 5x przy dochodzie od £30 000 po zobowiązaniach. | Nowy na liście |
| 26 lutego 2026 | Bank of Ireland UK | Gama standardowa do 5x (od £40 000 / £50 000). | Nowy na liście |
| 6 lutego 2026 | Leek Building Society | 6x do 95% LTV po skierowaniu do underwritera. | Wyższy mnożnik |
| 28 stycznia 2026 | NatWest | Pierwsze 6x w NatWest. | Wyższy mnożnik |
| 21 stycznia 2026 | Nationwide Building Society | 6x dla przeprowadzek i remortgage z dodatkowym kredytem, do 95% LTV. | Wyższy mnożnik |
| 13 stycznia 2026 | Metro Bank | 6x dla profesjonalistów, 5x od £70 000. | Nowy na liście |
| 12 stycznia 2026 | Bank of Ireland UK | Gama Bespoke do 6x. | Nowy na liście |
Nowe przepisy: koniec limitu 15% dla pojedynczego banku
Od 2014 roku Komitet Polityki Finansowej Bank of England (FPC) ograniczał udział kredytów z mnożnikiem 4,5x lub wyższym do 15% nowych kredytów hipotecznych każdego kredytodawcy. Dlatego 4,5x stało się "domyślnym" sufitem, a wyższe mnożniki banki rezerwowały dla wybranych klientów.
- Lipiec 2025: FPC zaleciło, by limit 15% liczyć dla całego rynku, a pojedynczy kredytodawcy mogli go przekraczać. PRA wprowadziło tymczasowe zwolnienia, a próg, poniżej którego mały kredytodawca w ogóle nie podlega limitowi, podniesiono do £150 mln kredytów lub 300 umów rocznie.
- 14 października 2026: PRA (PS19/26) i FCA (FG26/11) opublikowały ostateczne zasady. Od 28 października 2026 nie ma już limitu 15% dla pojedynczego kredytodawcy. Każdy sam decyduje o swojej strategii, dopóki cały rynek mieści się w 15%.
- Bezpiecznik: jeśli udział kredytów od 4,5x na całym rynku przekroczy 15%, kredytodawcy powyżej tego poziomu będą co kwartał stopniowo ograniczać takie kredyty. FCA zaznacza, że kredytodawcy "nie powinni zakładać, że mogą trwale utrzymywać" udział powyżej 15%.
- Gdzie jest rynek: w II kwartale 2026 udział kredytów od 4,5x wyniósł 14,1% (rok wcześniej 9,7%), a wśród kupujących pierwszy dom 18,1%. Według danych FCA z listopada 2026 liczba kredytów dla kupujących pierwszy dom z mnożnikiem 5,5x lub wyższym wzrosła w ciągu roku o 142%, do 7 621.
- Co dalej: 31 października 2026 Financial Times podał, że FPC rozważa podniesienie progu "wysokiego LTI" z 4,5x do 5x, o co apeluje UK Finance. Decyzji jeszcze nie ma; najbliższe posiedzenie FPC odbędzie się 19 listopada 2026.
Pamiętaj o drugiej stronie medalu: 5 listopada 2026 Bank of England podniósł stopę bazową do 4%, a stawki kredytów 2-letnich wzrosły od września o prawie 0,5 punktu procentowego. Wyższe stopy oznaczają ostrzejszy stress test, więc realna kwota może być niższa niż wynika z samego mnożnika.
Który kredytodawca pasuje do Ciebie
Najwyższy mnożnik na papierze nie zawsze jest dla Ciebie dostępny. Zacznij od swojej sytuacji. Kliknij nazwę, by przejść do pełnego profilu.
Kupujesz pierwszy dom, dochód od £30 000
Coventry Building Society: 6,5x od £30 000 (1 osoba), do 95% LTV, bez samozatrudnionych. Nationwide Building Society Helping Hand: 6x od £30 000. Leeds Building Society, Principality Building Society i Hanley Economic Building Society: 5,5x od £30 000. Accord Mortgages (Yorkshire Building Society): 5,5x bez żadnego progu dochodowego.
Gospodarstwo z dochodem od £75 000
6x: Leeds Building Society, Nationwide Building Society, Barclays (do 85% LTV), Atom bank, Newcastle Building Society, NatWest (pary). 6,5x bez progu: Nottingham Building Society Make it Possible. 7x: April Mortgages (od £50 000, stała stopa 10+ lat), Vida Homeloans (od £60 000).
Zawód regulowany (lekarz, solicitor, księgowy...)
6x: Metro Bank (bez minimalnego dochodu, 90% LTV), Kensington Mortgages (od £35 000), Saffron Building Society, Chorley Building Society. 5,99x: Foundation. Bez limitu: Vernon Building Society (do 85% LTV). 5,5x: Principality Building Society, Swansea Building Society (lekarze, dentyści).
Nauczyciel, NHS, służby (key worker)
7x dla oświaty: Teachers Building Society (do 95% LTV). 5,49x: Foundation. 5x: Kensington Mortgages Hero. Bez wkładu własnego: Gable Mortgages 5,5x dla par key workers przy 100% LTV.
Samozatrudniony lub dyrektor spółki
6x: Nationwide Building Society High Income (od £75 000), April Mortgages (2 lata działalności). 5,5x: TSB, Atom bank, Newcastle Building Society. 6,5x: West One Loans Extra (od 1 roku). Uwaga: Coventry Building Society, Helping Hand, Virgin Money i Principality Building Society nie dają samozatrudnionym podwyższonego mnożnika.
Mały wkład własny (5% lub mniej)
95% LTV: Coventry Building Society 6,5x, Nationwide Building Society 6x, Teachers Building Society 7x, Perenna 6x, Precise Mortgages (OSB Group) 6x, Hodge bez limitu, Skipton Building Society 5,5x. 97,5%: West One Loans 6,5x. 98%: Leeds Building Society Start 5x, Cambridge Building Society 5,5x. 100%: Hanley Economic Building Society Rent to Own 5x, Family Building Society 5,33x.
Remortgage bez dodatkowego kredytu
Nationwide Building Society: 6,5x. Santander, TSB, Virgin Money, Halifax / Lloyds Bank: 5,5x. Bez limitu: Hanley Economic Building Society i Foundation (pound for pound). Przydatne, gdy zostałeś "uwięziony" u obecnego kredytodawcy.
Bez sztywnego mnożnika
Hodge (od £40 000, do 95%), West One Loans LTI Boost (od £50 000, do 85%), Market Harborough Building Society, The Stafford Building Society, Saffron Building Society Premier Income (od £150 000). Liczy się budżet: dochód minus wydatki i zobowiązania.
Wszyscy kredytodawcy w jednej tabeli
Kredytodawcy posortowani od najwyższego mnożnika. Kolumny pokazują warunki dla maksymalnego mnożnika; niższe progi znajdziesz w profilach. Na telefonie przewiń tabelę w bok.
| Kredytodawca | Maks. mnożnik | Warunek dochodowy przy maksimum | Maks. LTV przy maksimum |
|---|---|---|---|
 Hodge Wyższy mnożnik | bez limitu | od £40 000 (1 osoba lub wspólnie) | 95% |
| Market Harborough Building Society Nowy na liście | bez limitu | według zdolności (affordability) | 80% |
 Melton Building Society | indywidualnie | kalkulator zdolności Melton | 100% |
 Saffron Building Society | bez limitu | od £150 000 | 80% (interest-only 70%) |
| The Stafford Building Society Nowy na liście | bez limitu | według zdolności (affordability) | 95% |
| Vernon Building Society Nowy na liście | bez limitu | profesjonaliści (m.in. lekarze, pielęgniarki, nauczyciele, solicitors, księgowi, inżynierowie, piloci) | 85% |
 West One Loans Wyższy mnożnik | bez limitu | dochód gospodarstwa od £50 000 | 85% |
| Arbuthnot Latham, C. Hoare & Co, Handelsbanken, Lloyds Private Banking | indywidualnie | Arbuthnot Latham: kredyty od £500 000, relacja min. £750 000 | 60% |
 Coutts | indywidualnie | nowi klienci: kredyt powyżej £1,5 mln; bez minimalnego dochodu | 90% |
| Investec | indywidualnie | od £300 000 rocznie i majątek netto od £3 mln | 95% w niektórych przypadkach |
 April Mortgages | 7x | od £50 000 (1 osoba lub wspólnie) i stała stopa 10+ lat | 85% |
 Teachers Building Society Nowy na liście | 7x | pracownicy oświaty; min. £13 000 u jednej osoby | 95% |
 Vida Homeloans | 7x | od £60 000 rocznie | 90% |
| Coventry Building Society Nowy na liście | 6,5x | od £30 000 (1 osoba) / £50 000 (wspólnie) | 95% |
 HSBC UK Lepsze warunki | 6,5x | konto HSBC Premier | 90% |
 NatWest Wyższy mnożnik | 6,5x | wspólnie od £150 000 | 75% |
 Nationwide Building Society Wyższy mnożnik | 6,5x | bez progu dochodowego | wg produktu |
 Nottingham Building Society | 6,5x | bez minimalnego dochodu | 90% |
| Tipton & Coseley Building Society Nowy na liście | 6,5x | brak opublikowanego progu dochodowego | 80% |
 Aldermore Nowy na liście | 6x | od £60 000 | poniżej 80% |
 Atom bank Wyższy mnożnik | 6x | zatrudnieni od £75 000 | 90% |
 Bank of Ireland UK Nowy na liście | 6x | od £50 000 (1 osoba) / £75 000 (wspólnie, jedna osoba min. £40 000) | 90% |
 Barclays Lepsze warunki | 6x | łączny dochód dwóch najlepiej zarabiających od £75 000 | 85% |
| Bath Building Society Nowy na liście | 6x | od £50 000 (1 osoba) / £100 000 (wspólnie) | wg produktu |
 Chorley Building Society | 6x | dochód profesjonalisty (inni wnioskodawcy: standardowy mnożnik) | 90% |
| Cumberland Building Society Nowy na liście | 6x | dowolny dochód (1 osoba lub wspólnie) | 80% |
| Furness Building Society Wyższy mnożnik | 6x | od £80 001 | 90% |
| Gatehouse Bank (Home Purchase Plan) Nowy na liście | 6x | od £75 000 (1 osoba lub wspólnie) | 80% FTV |
 Hanley Economic Building Society | 6x | od £75 000 (1 osoba lub wspólnie) | 90% |
| Harpenden Building Society Nowy na liście | 6x | brak opublikowanego progu | 85% (interest-only 75%) |
 Kensington Mortgages | 6x | od £35 000 (1 osoba) / £50 000 (wspólnie) | 90% |
 Leeds Building Society Lepsze warunki | 6x | dochód gospodarstwa powyżej £75 000 | 95% (pierwszy dom), 90% (przeprowadzka, remortgage) |
 Leek Building Society | 6x | dochód główny lub łączny, po skierowaniu do underwritera | 95% |
 Metro Bank Nowy na liście | 6x | zawód regulowany, kwalifikacje z ostatnich 10 lat; bez minimalnego dochodu | 90% |
 Newcastle Building Society Nowy na liście | 6x | od £75 000 (zatrudnieni) | 90% |
| Perenna Nowy na liście | 6x | bez minimalnego dochodu | 95% |
 Precise Mortgages (OSB Group) | 6x | min. £10 000 (główny wnioskodawca) | 95% |
 Skipton Building Society Wyższy mnożnik | 6x | od £40 000 (1 osoba) / £60 000 (wspólnie) | 90% |
 United Trust Bank | 6x | min. £15 000 (do 85% LTV) | 85% |
| Foundation Nowy na liście | 5,99x | 1 osoba od £50 000, wielu wnioskodawców od £70 000; albo profesjonaliści | 90% |
| West Brom Building Society Nowy na liście | 5,75x | ponad £60 000 | 90% |
 Accord Mortgages (Yorkshire Building Society) Zaostrzenie | 5,5x | bez minimalnego dochodu | 95% |
| Beverley Building Society Nowy na liście | 5,5x | standardowo | wg produktu |
| Cambridge Building Society Nowy na liście | 5,5x | dochód gospodarstwa (1 osoba lub wspólnie) | 98% |
| Gable Mortgages | 5,5x | key workers, wniosek wspólny; min. £25 000 | 100% |
| Gen H (Generation Home) Nowy na liście | 5,5x | łączny dochód brutto od £50 000 | 95% |
 Halifax / Lloyds Bank | 5,5x | łączny dochód ponad £40 000 | 90% |
| Hinckley & Rugby Building Society Nowy na liście | 5,5x | standardowy dochód kwalifikujący | 95% |
| Marsden Building Society Nowy na liście | 5,5x | od £75 000 (1 osoba) / £100 000 (wspólnie) | wg produktu |
 Principality Building Society | 5,5x | od £30 000 | 95% (pierwszy dom) |
 Santander | 5,5x | od £100 000 (łącznie) | 90% |
| Swansea Building Society Nowy na liście | 5,5x | od £30 000; co najmniej jeden lekarz lub dentysta | 80% |
 TSB Nowy na liście | 5,5x | od £75 001 | 85% |
| The Mortgage Lender / Bluestone (Shawbrook) Nowy na liście | 5,5x | od £50 000 (1 osoba) / £70 000 (wspólnie) | 90% |
 Virgin Money | 5,5x | od £75 000 | 85% |
| Suffolk Building Society Nowy na liście | 5,49x | jedna osoba ponad £75 000 albo 12 miesięcy czynszu (nie mniej niż 10% poniżej nowej raty) | wg produktu |
| Family Building Society Nowy na liście | 5,33x | Family Mortgage | 100% |
| Newbury Building Society Nowy na liście | 5x | od £30 000 po odjęciu zobowiązań | wg produktu |
| Scottish Building Society Nowy na liście | 5x | profesjonaliści (księgowi, dentyści, lekarze, solicitors, aktuariusze, optometryści; farmaceuci i weterynarze będący wspólnikami) | 95% |
Masz już upatrzonego kredytodawcę? Zanim złożysz wniosek, sprawdźmy, czy spełniasz jego warunki. Każda odmowa zostawia ślad w historii kredytowej.
Banki i duzi kredytodawcy
Wbrew obiegowej opinii to właśnie duże banki najszybciej podnosiły mnożniki po zmianie przepisów. Dziś kilka z nich pożycza 6x, a dwa nawet 6,5x dochodu, choć zwykle przy wyższych progach dochodowych i większym wkładzie własnym. Clydesdale Bank, opisany w czerwcu, od 1 lipca 2026 nie udziela już nowych kredytów.
Nationwide Building Societynajwiększe towarzystwo budowlane w UK
6,5xNajwiększy kredytodawca wzajemnościowy w UK pożycza dziś do 6x dochodu kupującym pierwszy dom, osobom przeprowadzającym się i obecnym klientom, a przy remortgage bez dodatkowego kredytu nawet 6,5x.
- Kupujący pierwszy dom = brak kredytu hipotecznego w ostatnich 3 latach; Helping Hand tylko na pierwotny zakup (nie Right to Buy, Help to Buy, First Homes).
- Dla przeprowadzek i remortgage na stałej stopie 5-10 lat Nationwide ma też ścieżkę "Extra help with affordability" od £40 000 (1 osoba) / £70 000 (wspólnie), także dla samozatrudnionych.
- Pozostałe wnioski: 4,49x; equity share 4,49x; dodatkowy kredyt (further advance) 4,75x.
Źródła: Nationwide for Intermediaries - Affordability; Nationwide for Intermediaries - Borrower types (Helping Hand); Nationwide for Intermediaries - Helping Hand (sprawdzone 10 listopada 2026).
HSBC UKbank
6,5xHSBC daje 6,5x dochodu, ale wyłącznie posiadaczom konta Premier. Dla pozostałych górna granica to 5,5x, a kupujący pierwszy dom dostają ją już od £35 000.
- Do mnożnika liczy się cały udokumentowany dochód: 100% pensji, składników zmiennych, dochodu z działalności, najmu i emerytury.
- Powyżej 90% LTV: 4,49x dla wszystkich.
- first direct (grupa HSBC, tylko bezpośrednio, bez brokerów): do 5,5x przy pierwszym domu i 4,75x dla pozostałych; do 95% LTV przy zakupie i 90% przy remortgage.
Źródła: HSBC UK for Intermediaries - All about HSBC UK (Aug 2026); HSBC Premier eligibility; HSBC UK for Intermediaries - Criteria: loan to income; first direct - Mortgages (sprawdzone 10 listopada 2026).
NatWestbank
6,5xNatWest zmieniał mnożniki cztery razy w 2026 roku. Ma dziś jedną z najbardziej rozbudowanych tabel na rynku: im wyższy dochód i większy wkład, tym wyższy mnożnik, osobno dla singli i par.
- Podwyższone mnożniki nie wymagają już wyższego scoringu kredytowego.
- Tabela dotyczy spłaty kapitałowo-odsetkowej, interest-only i mieszanej; tylko nowe kredyty rezydencjalne.
- Poniżej £40 000: 4,45x do 90% LTV i 4,0x przy 95% LTV.
Źródła: NatWest Intermediary Solutions - Affordability; Mortgage Solutions, 19.05.2026 - NatWest 6.5x (sprawdzone 10 listopada 2026).
Barclaysbank
6xBarclays ma prosty system: 6x dla gospodarstw z dochodem od £75 000 przy wkładzie od 15%, dostępne dla każdego, nie tylko klientów premium.
- Do progu liczy się pensja podstawowa, stałe dodatki i dochód z działalności.
- Jeśli raty innych długów to 20% dochodu lub więcej: maks. 4,0x. Powyżej 90% LTV przy dochodzie do £50 000: 4,0x. Pozostali: 4,49x.
- Family Springboard: 4,0x (4,49x przy dochodzie ponad £50 000). Mortgage Boost (JBSP) nie podnosi mnożnika.
Źródło: Barclays for Intermediaries - Residential lending criteria (income multiples) (sprawdzone 10 listopada 2026).
Halifax / Lloyds Bankbank (Lloyds Banking Group)
5,5xHalifax i Lloyds Bank mają wielopoziomową tabelę: 5,5x dla kupujących pierwszy dom od £40 000 oraz dla dobrze zarabiających osób kupujących kolejny dom.
- Remortgage bez dodatkowego kredytu: do 5,5x, gdy standardowy mnożnik byłby niższy (do 75% LTV).
- Powyżej 90% LTV i kredyt z wkładem £5 000 (od maja 2026): 4,49x.
- Ten sam program First Time Buyer Boost (5,5x, 90% LTV) oferuje Lloyds Bank.
Źródła: Halifax Intermediaries - Criteria (Affordability, LTI and income multiples); Lloyds Bank - First-time buyer mortgages; Lloyds Bank - First Time Buyer Boost (sprawdzone 10 listopada 2026).
Santanderbank
5,5xSantander ma jeden z najprostszych systemów: 5,5x od £100 000 dochodu, aż do 90% LTV.
- Poniżej £45 000 i powyżej 90% LTV: 4,45x.
- My First Mortgage (98% LTV dla kupujących pierwszy dom): maks. 4,45x.
- Samozatrudnieni: maks. 90% LTV. Santander zastrzega, że mnożniki są orientacyjne i mogą się zmienić bez uprzedzenia.
Źródło: Santander for Intermediaries - Residential lending criteria (November 2026) (sprawdzone 10 listopada 2026).
Virgin Moneybank (grupa Nationwide)
5,5xOd 2 kwietnia 2026 Virgin Money należy do Nationwide, ale zachowuje własną gamę i kryteria dla brokerów.
- Maks. 4,49x, gdy LTV przekracza 85%, gdy którykolwiek wnioskodawca jest samozatrudniony (poza kontraktorami) albo przy shared ownership.
- Zmienne składniki wynagrodzenia liczone w 60%, dochód z najmu pomijany.
Źródła: Virgin Money for Intermediaries - Income multiples; Virgin Money - transfer to Nationwide (sprawdzone 10 listopada 2026).
TSBbank
5,5xTSB podniósł mnożniki w kwietniu 2026 i, co rzadkie, daje 5,5x także samozatrudnionym.
- Do £50 000 oraz powyżej 90% LTV: 4,49x.
- Maksymalny mnożnik zależy też od LTV i scoringu kredytowego. Brak osobnego programu 6x dla profesjonalistów.
Źródło: TSB Intermediary - Affordability criteria (sprawdzone 10 listopada 2026).
Metro Bankbank
6xOd stycznia 2026 Metro Bank pożycza 6x młodym profesjonalistom oraz 5-5,5x dobrze zarabiającym.
- Large Loan Range: 5,5x bez minimalnego dochodu, do 85% LTV. Pozostali: 4,45x.
Źródła: Metro Bank - Residential lending criteria (July 2026); Metro Bank for Intermediaries - Lending criteria (sprawdzone 10 listopada 2026).
Bank of Ireland UKbank
6xBank of Ireland podniósł w 2026 roku mnożniki w obu gamach: standardowej do 5x i Bespoke do 6x.
- Wspólne wnioski z dochodem poniżej £50 000: 4,49x.
Źródło: Bank of Ireland for Intermediaries - Lending criteria (sprawdzone 10 listopada 2026).
Duże i średnie towarzystwa budowlane
Towarzystwa budowlane (building societies) to instytucje wzajemnościowe, bez akcjonariuszy. Mają więcej swobody w polityce kredytowej, częściej oceniają wnioski ręcznie i to one dają dziś najwyższe mnożniki kupującym pierwszy dom, nawet przy dochodzie od £30 000.
Leeds Building Societytowarzystwo budowlane
6xLeeds w kwietniu 2026 podniósł maksimum Income Plus z 5,5x do 6x i otworzył gamę na przeprowadzki i remortgage. To jeden z nielicznych kredytodawców, którzy dają 5,5x już od £30 000 dochodu gospodarstwa.
- Income Plus: stała stopa minimum 5 lat, tylko spłata kapitałowo-odsetkowa, samozatrudnieni mile widziani, mieszkania w nowym budownictwie do 85% LTV, nadpłaty do 10% rocznie bez opłat, standardowa wycena w cenie.
- Kupujący pierwszy dom = brak kredytu hipotecznego w ostatnich 3 latach; przy wspólnym wniosku wystarczy jedna taka osoba.
- Standardowa gama dla kupujących pierwszy dom: 5x; pozostali poza Income Plus: 4,49x.
Źródła: Leeds BS for Intermediaries - Unlocking the next step; Leeds BS - We have expanded Income Plus (April 2026); Leeds BS - Mortgage lending criteria (effective 21.10.2026); Leeds BS - Start mortgages (July 2026) (sprawdzone 10 listopada 2026).
Coventry Building Societytowarzystwo budowlane
6,5xOd września 2026 Coventry pożycza kupującym pierwszy dom do 6,5x dochodu przy wkładzie od 5%. To dziś jeden z najwyższych mnożników dla kupujących pierwszy dom w dużej instytucji.
Źródło: Coventry for Intermediaries - First time buyer product guide (sprawdzone 10 listopada 2026).
Skipton Building Societytowarzystwo budowlane
6xSkipton w październiku 2026 rozszerzył program LTI Booster: 6x do 90% LTV i 5,5x przy wkładzie 5%.
- LTI Booster działa na produktach residential, Shared Ownership, First Homes, Help to Buy i LIFT; nie na Track Record, Delayed Start, przedłużeniach u Skipton (product transfer) ani BTL.
Źródła: Skipton Intermediaries - LTI changes; Skipton Intermediaries - First-time buyers (sprawdzone 10 listopada 2026).
Accord Mortgages (Yorkshire Building Society)towarzystwo budowlane, marka tylko dla brokerów
5,5xAccord to marka brokerska Yorkshire Building Society. Kupujący pierwszy dom dostają 5,5x bez żadnego progu dochodowego, nawet przy 95% LTV.
- Do 4,49x: wszyscy, do 95% LTV, bez progu dochodowego.
- Wnioski oceniane tzw. cascade score: maks. 5x. Kredyt z wkładem £5 000: 4,49x.
- Yorkshire Building Society bezpośrednio (Income Lifter, tylko telefonicznie, nie w Irlandii Płn.): do 5,5x dla kupujących pierwszy dom albo gospodarstw z dochodem ponad £65 000; standardowo 5x.
Źródła: Accord Mortgages - Criteria: loan limits; Accord Mortgages - Boost LTI; Yorkshire BS - Income Lifter (high LTI) mortgages (sprawdzone 10 listopada 2026).
Principality Building Societynajwiększe towarzystwo budowlane w Walii
5,5xPrincipality daje 5,5x kupującym pierwszy dom i świeżo wykwalifikowanym profesjonalistom już od £30 000 dochodu.
Źródła: Principality for Intermediaries - Income boosts; Principality for Intermediaries - Income criteria (sprawdzone 10 listopada 2026).
Nottingham Building Societytowarzystwo budowlane
6,5xNottingham ma osobną gamę Make it Possible: do 6,5x dochodu i bez minimalnego dochodu.
- Gama podstawowa poniżej £50 000: 4,49x.
Źródło: Nottingham BS for Intermediaries - Make it Possible (updated 26.10.2026) (sprawdzone 10 listopada 2026).
Newcastle Building Societytowarzystwo budowlane
6xNewcastle ma gamę Enhanced+ dla wyższych dochodów i większych kredytów, oraz 5x w gamie standardowej już od £35 000.
- Powyżej 90% LTV lub dochód poniżej £35 000: 4,49x.
Źródło: Newcastle BS - Residential lending policy (sprawdzone 10 listopada 2026).
Cumberland Building Societytowarzystwo budowlane
6xCumberland ma jedne z najprostszych zasad: 6x przy wkładzie od 20% bez względu na dochód, a przy mniejszym wkładzie od £40 000.
- Poniżej £40 000 przy LTV ponad 80%: 4,49x. Liczony jest dochód brutto.
Źródło: Cumberland BS for Intermediaries - Residential lending criteria (sprawdzone 10 listopada 2026).
West Brom Building Societytowarzystwo budowlane
5,75xWest Brom obniżył w maju 2026 progi dochodowe: 5x od £40 000 i 5,75x od £60 000.
- Do £40 000: 4,5x. Mnożniki powyżej 4,5x tylko do 90% LTV. Liczy się dochód "allowable" według zasad towarzystwa.
Źródło: West Brom for Intermediaries - Lending and security guidelines (sprawdzone 10 listopada 2026).
Saffron Building Societytowarzystwo budowlane
bez limituSaffron ma trzy ścieżki: standardową do 5,5x, Professional Income Boost do 6x i Premier Income, w którym limitu mnożnika w ogóle nie ma.
- Samozatrudnieni, kontraktorzy i JBSP w gamie standardowej: 4,49x (5x według uznania underwritera do 80% LTV).
Źródła: Saffron for Intermediaries - Lending criteria; Saffron BS - Professional Income Boost; Saffron BS - Premier Income (sprawdzone 10 listopada 2026).
Chorley Building Societytowarzystwo budowlane
6xChorley daje 6x tylko świeżo wykwalifikowanym profesjonalistom i liczy go od ich własnego dochodu.
- Standard: do 4,49x łącznego dochodu (1-4 osoby).
- Opcja "low start": przez pierwsze 5 lat tylko odsetki. Domy do 95% LTV, mieszkania do 90% (do 5. piętra).
Źródło: Chorley BS for Intermediaries - Lending criteria (sprawdzone 10 listopada 2026).
Leek Building Societytowarzystwo budowlane (dawniej Leek United)
6xLeek od lutego 2026 może pożyczyć 6x dochodu nawet przy 95% LTV, ale tylko po skierowaniu sprawy do underwritera.
- Do 95% LTV standardowo: 4,49x. Shared ownership: 4,49x. Mieszkania w budynkach z 2020 r. i nowszych: do 12 pięter.
Źródło: Leek BS for Intermediaries - Residential lending criteria A-Z (sprawdzone 10 listopada 2026).
Mniejsze towarzystwa budowlane: tu bywa najwięcej elastyczności
Mało znane towarzystwa często nie mają w ogóle sztywnego limitu mnożnika i liczą zdolność z budżetu domowego. Mają za to niższe maksymalne kwoty kredytu, ograniczony zasięg geograficzny albo tylko kilka produktów. To nisza, w której broker ma największą przewagę.
Teachers Building Societytowarzystwo budowlane
7xTeachers Building Society pożycza pracownikom oświaty do 7x dochodu, także przy wkładzie 5%. Pozostałym zawodom do 5x.
- Zakup i remortgage do 95% LTV, remortgage z dodatkowym kredytem do 90%.
- Maksymalny kredyt: £2 mln do 75% LTV, £1,5 mln do 80%, £500 000 przy 80-95%.
- Powyżej 90% LTV: tylko jedna nieruchomość, dochód z pracy i zasiłek na dzieci, spłata przed emeryturą i 70. rokiem życia.
Źródło: Teachers BS for Intermediaries - Lending criteria (sprawdzone 10 listopada 2026).
Tipton & Coseley Building Societytowarzystwo budowlane
6,5xTipton daje 5x na wszystkich produktach o stałej i zmiennej stopie, a w gamie Higher Income Multiple nawet 6,5x.
- Minimalny kredyt w towarzystwie: £50 000.
Źródła: Tipton for Intermediaries - Residential lending criteria; Tipton - Higher Income Multiple guide (23.07.2026) (sprawdzone 10 listopada 2026).
Market Harborough Building Societytowarzystwo budowlane
bez limituMarket Harborough w ogóle nie ma maksymalnego mnożnika. Wyższe mnożniki są przypisane do droższych "tierów" produktów.
- Kryteria: "Loan to income (LTI): No maximum". Nie podano minimalnego dochodu.
Źródła: Market Harborough BS - Criteria hub; Market Harborough BS - Intermediary product guide (30.10.2026) (sprawdzone 10 listopada 2026).
The Stafford Building Societytowarzystwo budowlane (Stafford Railway)
bez limituThe Stafford liczy zdolność wyłącznie modelem affordability, bez żadnego limitu mnożnika.
Źródło: The Stafford BS - Criteria guide (March 2026) (sprawdzone 10 listopada 2026).
Vernon Building Societytowarzystwo budowlane
bez limituVernon liczy profesjonalistom zdolność z gwarantowanego przyszłego dochodu, bez maksymalnego mnożnika, a singlom daje do 5,5x nawet przy 95% LTV.
Źródło: Vernon BS - Mortgage product guide (from 1 June 2026) (sprawdzone 10 listopada 2026).
Hanley Economic Building Societytowarzystwo budowlane
6xHanley to nie tylko Rent to Own na 100% LTV. Na pozostałych produktach daje 5,5x od £30 000 i 6x od £75 000, a remortgage bez dodatkowego kredytu nie ma limitu mnożnika.
- Pozostałe produkty: 5x bez minimalnego dochodu. Mnożniki są orientacyjne; sprawy poza nimi może ocenić Credit Committee.
- Stałe stopy na 5 lat i dłużej nie są stresowane wyższą stopą.
Źródła: Hanley Economic BS - Credit risk & lending policy (Sept 2026); Hanley Economic BS - Lending criteria (sprawdzone 10 listopada 2026).
Furness Building Societytowarzystwo budowlane
6xFurness w październiku 2026 dodał 6x dla dochodów powyżej £80 000.
- Do mnożnika liczy się tylko pensja podstawowa. Min. dochód £20 000; do £50 000: 4,5x. Self-build: 6x powyżej £100 000.
Źródło: Furness BS for Intermediaries - Lending criteria (sprawdzone 10 listopada 2026).
Bath Building Societytowarzystwo budowlane
6xBath daje 5x każdemu i 6x od £50 000 (1 osoba) lub £100 000 (para).
Źródło: Bath BS for Intermediaries - Residential lending criteria (sprawdzone 10 listopada 2026).
Harpenden Building Societytowarzystwo budowlane
6xHarpenden pożycza do 6x dochodu.
Źródło: Harpenden BS - Residential criteria card (April 2026) (sprawdzone 10 listopada 2026).
Hinckley & Rugby Building Societytowarzystwo budowlane
5,5xHinckley & Rugby ma gamę Income Flex: 5,5x zamiast standardowych 4,49x.
- Do dwóch niestandardowych źródeł dochodu, ale wtedy maks. 4,49x.
Źródło: Hinckley & Rugby BS - Income Flex information sheet (March 2026) (sprawdzone 10 listopada 2026).
Marsden Building Societytowarzystwo budowlane
5,5xMarsden daje 5,5x od £75 000 (1 osoba) lub £100 000 (para).
- Poniżej tych progów: 4,5x.
Źródło: Marsden BS for Intermediaries - Residential criteria (sprawdzone 10 listopada 2026).
Beverley Building Societytowarzystwo budowlane
5,5xBeverley zwykle pożycza do 5,5x i rozważa więcej dla "uwięzionych" kredytobiorców (trapped borrowers) i w wyjątkowych sytuacjach.
- Stopa stress testu: 6,59%.
Źródło: Beverley BS - Lending criteria (sprawdzone 10 listopada 2026).
Suffolk Building Societytowarzystwo budowlane (dawniej Ipswich)
5,49xSuffolk daje 5,49x, gdy jedna osoba zarabia ponad £75 000, albo gdy udowodnisz 12 miesięcy czynszu w wysokości zbliżonej do nowej raty.
- Standard 4,49x; brak minimalnego dochodu na standardowych wnioskach.
Źródło: Suffolk for Intermediaries - Lending criteria (sprawdzone 10 listopada 2026).
Cambridge Building Societytowarzystwo budowlane
5,5xFirst Step Mortgage z Cambridge łączy 98% LTV z mnożnikiem do 5,5x dochodu gospodarstwa.
Źródło: Cambridge for Intermediaries - First Step mortgage (sprawdzone 10 listopada 2026).
Swansea Building Societytowarzystwo budowlane
5,5xSwansea ma osobny produkt dla lekarzy i dentystów: 5,5x dochodu.
- Produkty dla profesjonalistów i key workers (PROF26) oraz High Income (od £100 000 / £150 000) nie podają mnożnika.
Źródło: Swansea BS - Medical professional mortgage (sprawdzone 10 listopada 2026).
Newbury Building Societytowarzystwo budowlane
5xNewbury od marca 2026 daje 5x, jeśli dochód po odjęciu zobowiązań to co najmniej £30 000.
- Poniżej: 4,75x. Shared ownership: 4,75x / 4,5x.
Źródło: Newbury BS - Updated affordability and income multiple criteria (sprawdzone 10 listopada 2026).
Family Building Societytowarzystwo budowlane
5,33xFamily Building Society może dać do 5,33x w kredycie Family Mortgage na 100%, gdzie rodzina zabezpiecza część kwoty.
- Standardowe kredyty: 4,5x, wyżej tylko wyjątkowo.
Źródło: Family BS for Intermediaries - Criteria A-Z (I) (sprawdzone 10 listopada 2026).
Scottish Building Societytowarzystwo budowlane
5xScottish Building Society od września 2026 pożycza też w Anglii i Walii. Profesjonaliści dostają 5x przy 95% LTV.
- Standard: 4,5x (1 osoba i para) przy każdym LTV.
Źródło: Scottish BS - Professional mortgages (sprawdzone 10 listopada 2026).
Melton Building Societytowarzystwo budowlane
indywidualnieMelton nie publikuje mnożnika: decyzja zależy wyłącznie od zdolności do spłaty. Ma kredyt na 100% LTV dla kupujących pierwszy dom.
Źródło: Melton BS for brokers - Lending criteria (sprawdzone 10 listopada 2026).
Kredytodawcy specjalistyczni i nowi gracze
Tu znajdziesz najwyższe mnożniki na rynku (7x), oferty bez limitu LTI dla zarabiających od £40 000-£50 000 i tolerancję dla drobnych problemów kredytowych. Większość jest dostępna wyłącznie przez brokera, a oprocentowanie bywa nieco wyższe niż w bankach.
April Mortgageskredytodawca specjalistyczny (długie stałe stopy)
7xApril daje najwyższy mnożnik na rynku, 7x, w zamian za długą stałą stopę: 10 lub 15 lat.
- Min. dochód £24 000. Samozatrudnieni akceptowani (niższy z: ostatni rok lub średnia z 2 lat; 2 lata działalności). Premie, nadgodziny i prowizje akceptowane. Do 4 wnioskodawców. Tylko Anglia i Walia.
- Powyżej 95% LTV (kredyt na 100%): poniżej 4,5x. Remortgage like-for-like: jak zakup do 90% LTV.
- Brak CCJ i defaultów w ostatnich 36 miesiącach.
Źródło: April Mortgages - Key features (ORBPS0086) (sprawdzone 10 listopada 2026).
Vida Homeloanskredytodawca specjalistyczny
7xVida pożycza do 7x dochodu przy dochodzie od £60 000 i do 90% LTV, z ręcznym underwritingiem złożonych dochodów.
- Główny wnioskodawca: min. £15 000 dochodu z pracy. Maks. LTV 97% (do £750 000). Tiery kredytowe Vida 36 / 24 / 6.
Źródła: Vida Homeloans - Lending criteria; Vida Homeloans - Residential products (sprawdzone 10 listopada 2026).
Hodgebank specjalistyczny
bez limituHodge od czerwca 2026 nie stosuje limitu mnożnika dla dochodów od £40 000, i to aż do 95% LTV.
- Brak minimalnego dochodu. Dotyczy gam Resi, Resi Retire i RIO.
Źródła: Hodge for Intermediaries - Criteria; Hodge - Latest criteria changes (sprawdzone 10 listopada 2026).
West One Loanskredytodawca specjalistyczny
bez limituWest One ma trzy poziomy: 5,5x w gamie podstawowej, 6,5x w planie Extra do 97,5% LTV i LTI Boost bez żadnego limitu mnożnika.
- Wymagane stałe prawo pobytu w UK. Od sierpnia 2026 tier Prime do 6,5x przy 90% LTV także z drobnymi problemami kredytowymi.
Źródła: West One - Residential mortgages product guide (22.10.2026); Mortgage Solutions, 29.09.2026 - West One refreshes resi range (sprawdzone 10 listopada 2026).
Precise Mortgages (OSB Group)kredytodawca specjalistyczny
6xPrecise daje 6x bez ograniczeń zawodowych, także przy drobnych problemach z historią kredytową, do 95% LTV.
- Granice tolerancji: do 5 defaultów i 3 CCJ w ostatnich 24 miesiącach; żadnych w ostatnich 3 miesiącach. Każdy wniosek przechodzi scoring.
- Zatrudnieni, samozatrudnieni, kupujący pierwszy dom, przeprowadzki, wnioski wspólne.
Źródła: Precise Mortgages - Residential; Precise Mortgages - Criteria (sprawdzone 10 listopada 2026).
United Trust Bankbank specjalistyczny
6xUTB pożycza 6x na wszystkich tierach kredytowych do 85% LTV i kredytu £2 mln.
- Raty długów do 50% dochodu (DTI). Min. dochód: £40 000 powyżej 85% LTV, £25 000 dla kupujących pierwszy dom, £50 000 przy interest-only.
- Kontraktorzy: stawka dzienna x 5 dni x 48 tygodni.
Źródło: United Trust Bank - Residential product guide (02.10.2026) (sprawdzone 10 listopada 2026).
Kensington Mortgageskredytodawca specjalistyczny
6xKensington ma dwie gamy "income stretch": 6x dla profesjonalistów i 5x dla służb publicznych (Hero).
- Samozatrudnieni: 1 rok działalności do 85% LTV, 2 lata przy 90-95%.
Źródło: Kensington - Income stretch: Professionals (sprawdzone 10 listopada 2026).
Aldermorebank specjalistyczny
6xAldermore liczy mnożnik od całego dochodu gospodarstwa: 6x od £60 000 przy wkładzie od 20%, a 5,5x od £80 000 nawet przy 90% LTV i więcej.
- Poniżej £40 000: 4,49x. Min. dochód £10 000. 98% LTV tylko dla zatrudnionych; samozatrudnieni i kontraktorzy do 95%.
Źródło: Aldermore - Residential criteria guide (July 2026) (sprawdzone 10 listopada 2026).
Atom bankbank cyfrowy
6xAtom we wrześniu 2026 podniósł mnożniki: 6x od £75 000 do 90% LTV i 5,5x nawet przy 95%.
- Poniżej £45 000: 4,49x. Min. dochód £16 000. Samozatrudnieni: 2 lata działalności, maks. 90% LTV. Tabela obejmuje gamy Prime i Near Prime.
Źródło: Atom bank for Intermediaries - Residential lending criteria (sprawdzone 10 listopada 2026).
Foundationkredytodawca specjalistyczny
5,99xFoundation od sierpnia 2026 daje prawie 6x (5,99x) dobrze zarabiającym i profesjonalistom, a remortgage bez dodatkowego kredytu nie ma limitu.
- Pozostali: 4,49x.
Źródło: Foundation - Residential criteria guide (Aug 2026) (sprawdzone 10 listopada 2026).
Perennakredytodawca długoterminowych stałych stóp
6xPerenna specjalizuje się w stałych stopach na 5-15 lat i pożycza do 6x dochodu nawet przy 95% LTV.
Źródła: Perenna for Intermediaries; Perenna - 5-year fixed added to range (sprawdzone 10 listopada 2026).
Gen H (Generation Home)kredytodawca cyfrowy
5,5xGen H daje 5,5x dochodu brutto od £50 000, także przy 95% LTV.
- Poniżej £50 000 albo z "income booster" (dochód członka rodziny): 4,49x.
Źródło: Gen H for Intermediaries - Criteria (sprawdzone 10 listopada 2026).
The Mortgage Lender / Bluestone (Shawbrook)kredytodawcy specjalistyczni
5,5xThe Mortgage Lender i Bluestone (grupa Shawbrook) podniosły w listopadzie 2025 maksimum z 4,5x do 5,5x.
- Pozostali: do 4,5x.
Źródła: The Mortgage Lender - Residential products and criteria; Bluestone Mortgages - Residential product guide (sprawdzone 10 listopada 2026).
Gatehouse Bank (Home Purchase Plan)bank islamski, finansowanie zgodne z szariatem
6xGatehouse oferuje Home Purchase Plan zgodny z szariatem, czyli alternatywę dla kredytu z odsetkami, i to z mnożnikiem do 6x.
- FTV (finance to value) to odpowiednik LTV. Powyżej 90% FTV: 4,49x (od £20 000). Poniżej £35 000: 4,49x.
Źródła: Gatehouse Bank - HPP criteria up to 80% FTV (20.10.2026); Gatehouse Bank - HPP criteria above 80% FTV (20.10.2026) (sprawdzone 10 listopada 2026).
Gable Mortgageskredytodawca 100% LTV
5,5xGable pożycza bez wkładu własnego (100% LTV), a key workers dostają wyższy mnożnik niż pozostali.
- Pozostali: 4,49x, min. dochód £27 780. Kredyt £125 000-£1 mln, maks. 2 wnioskodawców, tylko Anglia i Walia, bez shared ownership.
Źródło: Gable Mortgages - Residential lending criteria (sprawdzone 22 października 2026).
Bankowość prywatna i klienci zamożni
Banki prywatne nie publikują mnożników. Oceniają cały majątek i przepływy klienta, a kredyty zaczynają się zwykle od £500 000-£1 500 000. Poniżej to, co rzeczywiście podają publicznie.
Banki prywatne mogą korzystać z łagodniejszych zasad FCA dla klientów zamożnych (high net worth): to osoby z dochodem netto co najmniej £300 000 rocznie albo majątkiem netto co najmniej £3 mln. Test zdolności nadal obowiązuje, tylko w uproszczonej formie, a takie kredyty nie są wyłączone z limitu rynkowego. Investec pisze, że korzysta z tej ścieżki "raczej wyjątkowo".
Couttsbankowość prywatna (NatWest Group)
indywidualnieCoutts nie publikuje mnożnika. Ocenia całe przychody i majątek, w tym premie, carried interest i dochód z udziałów.
Źródło: Coutts - Mortgage intermediaries (sprawdzone 10 listopada 2026).
Investecbankowość prywatna
indywidualnieInvestec kieruje ofertę do osób zarabiających od £300 000 rocznie, z majątkiem netto od £3 mln.
Źródło: Investec - Residential mortgages (strona kredytodawcy (kopia archiwalna z 2026), sprawdzone 10 listopada 2026).
Arbuthnot Latham, C. Hoare & Co, Handelsbanken, Lloyds Private Bankingbankowość prywatna
indywidualnieŻaden z tych banków nie publikuje mnożnika. Liczy się całość sytuacji finansowej, a progi wejścia są wysokie.
Źródła: Arbuthnot Latham - Borrowing; C. Hoare & Co - Mortgage brokers; Lloyds Bank Private Banking - Lending brochure (Feb 2026) (sprawdzone 10 listopada 2026).
Ile więcej możesz pożyczyć: przykłady
Te same zarobki, różni kredytodawcy. Kwoty to maksimum wynikające z mnożnika; ostateczna decyzja zależy od zdolności, zobowiązań i wkładu własnego.
Kupujesz pierwszy dom sam, dochód £35 000
O £70 000 więcej niż przy 4,5x. Rata przy 5% na 30 lat: £1 221 miesięcznie przy maksymalnej kwocie, wobec £845 przy 4,5x. Coventry i Helping Hand: tylko zatrudnieni.
Para, łącznie £60 000
O £150 000 więcej niż przy 4,5x. Rata przy 5% na 30 lat: £2 255 miesięcznie przy maksymalnej kwocie, wobec £1 449 przy 4,5x. April 7x: do 85% LTV, stała stopa 10 lub 15 lat.
Para, łącznie £90 000
O £225 000 więcej niż przy 4,5x. Rata przy 5% na 30 lat: £3 382 miesięcznie przy maksymalnej kwocie, wobec £2 174 przy 4,5x. Nottingham Make it Possible: tylko zakup, do 90% LTV.
Swoją kwotę przy różnych mnożnikach policzysz w naszym kalkulatorze zdolności kredytowej.
10 kryteriów, które decydują o kwocie
Mnożnik to tylko początek. Te zasady sprawiają, że dwie osoby z identycznym dochodem dostają zupełnie inne kwoty:
- Jaki dochód się liczy. Furness bierze tylko pensję podstawową, HSBC 100% składników zmiennych, Virgin Money 60%, Nottingham 75%. Ten sam mnożnik może więc dać zupełnie inne kwoty.
- Próg: 1 osoba, para czy gospodarstwo. Część banków podaje osobne progi (np. HSBC £35 000 / £55 000), inne łączny dochód. "Ponad £40 000" (Lloyds) to nie to samo co "od £40 000".
- LTV, czyli wkład własny. Im większy wkład, tym wyższy mnożnik: NatWest i Aldermore mają osobne mnożniki dla każdego pasma LTV, a Barclays daje 6x tylko do 85%.
- Długość stałej stopy. April daje 7x tylko na fixie 10-15 lat, Leeds Income Plus wymaga min. 5 lat, Helping Hand 5-10 lat. Fixy 5-letnie i dłuższe często mają łagodniejszy stress test.
- Inne długi (DTI). Leeds liczy łączne zadłużenie zabezpieczone (5,75x / 6,25x), Barclays tnie mnożnik do 4x, gdy raty długów to 20% dochodu, UTB dopuszcza DTI do 50%.
- Historia i scoring kredytowy. Bank of Ireland i Coventry wymagają przejścia scoringu, Halifax może obniżyć Boost do 5x, Chorley chce idealnie czystej historii. Precise toleruje drobne wpadki.
- Forma zatrudnienia. Samozatrudnieni są wyłączeni m.in. z Coventry 6,5x, Helping Hand, Principality i podwyższonych mnożników Virgin Money.
- Zawód i staż od kwalifikacji. Chorley: do 3 lat od kwalifikacji, Principality: do 5 lat, Metro i Saffron: do 10 lat.
- Rodzaj nieruchomości. Mieszkania w nowym budownictwie często mają niższe LTV (Leeds, HSBC, Coventry: 85%), a część produktów w ogóle wyklucza nowe budownictwo.
- Kto jest "first-time buyer". Leeds i Nationwide: brak kredytu hipotecznego w ostatnich 3 latach; Accord: nigdy nie posiadałeś nieruchomości. Przy wspólnym wniosku często wystarczy jedna taka osoba.
Na co uważać przy wysokim mnożniku
- Mały wkład i wysoki mnożnik zwiększają ryzyko ujemnego kapitału (negative equity), jeśli ceny spadną. Utrudnia to późniejszą zmianę kredytu.
- Długie stałe stopy (np. April 10-15 lat, Perenna do 15 lat) dają pewność raty, ale mają opłaty za wcześniejszą spłatę. Sprawdź możliwość przeniesienia kredytu (porting) i nadpłat.
- Okno może się zawęzić. Jeśli cały rynek przekroczy 15% kredytów od 4,5x, kredytodawcy będą musieli je ograniczać. Udział już jest blisko limitu (14,1%).
- Kryteria zmieniają się szybko. NatWest zmieniał mnożniki cztery razy w tym roku. Przed wnioskiem zawsze potwierdź aktualne warunki.
Jak to zrobić krok po kroku
- Policz dochód tak, jak liczy go bank: pensja podstawowa, premie, nadgodziny, dochód z działalności. Różni kredytodawcy biorą od 60% do 100% składników zmiennych.
- Sprawdź orientacyjną kwotę w kalkulatorze zdolności przy 4,5x, 5,5x i 6x.
- Dopasuj kredytodawcę do profilu: forma zatrudnienia, zawód, wkład własny, historia kredytowa, typ nieruchomości.
- Uzyskaj decyzję wstępną (AIP/DIP) u wybranego kredytodawcy, najlepiej przez brokera, który wie, gdzie wniosek przejdzie.
- Przygotuj dokumenty: 3 ostatnie payslipy, P60, wyciągi bankowe; samozatrudnieni SA302 i Tax Year Overview albo rachunki spółki.
Chcesz wiedzieć, ile realnie pożyczysz i u kogo? Napisz do nas. Porównamy dla Ciebie warunki wszystkich kredytodawców z tej listy.
Najczęściej zadawane pytania
Tak. W tym przeglądzie jest ponad 50 kredytodawców, którzy pożyczają powyżej 4,5x, od 5x do 7x, a kilku nie ma w ogóle limitu mnożnika. Od 28 października 2026 pojedynczy kredytodawca może udzielać więcej niż 15% kredytów od 4,5x, o ile cały rynek mieści się w limicie 15%. Każdy wniosek nadal musi przejść test zdolności (affordability).
7x: April Mortgages (dochód od £50 000, stała stopa 10 lub 15 lat, do 85% LTV), Vida Homeloans (od £60 000, do 90% LTV) i Teachers Building Society dla pracowników oświaty (do 95% LTV). Bez sztywnego limitu: Hodge (od £40 000), West One LTI Boost (od £50 000), Market Harborough, The Stafford i Saffron Premier Income (od £150 000).
Kupującym pierwszy dom: Coventry do 6,5x (od £30 000 dla 1 osoby, nie dla samozatrudnionych), Nationwide Helping Hand do 6x (od £30 000), Leeds Income Plus, Principality i Hanley do 5,5x (od £30 000). Accord daje kupującym pierwszy dom 5,5x bez żadnego progu dochodowego. £30 000 x 6,5 to £195 000 zamiast £135 000 przy 4,5x.
Tak, ale nie wszędzie. Nationwide (6x od £75 000), April (do 7x po 2 latach działalności), TSB, Atom i Newcastle (5,5x), West One Extra (6,5x od 1 roku działalności) i Leeds Income Plus akceptują samozatrudnionych. Coventry 6,5x, Helping Hand, Principality i Virgin Money ich wykluczają z podwyższonych mnożników.
Nie zawsze. W dużych bankach (Nationwide, Barclays, NatWest, Leeds) podwyższony mnożnik działa na zwykłych produktach. U kredytodawców specjalistycznych i w niektórych gamach (YBS Income Lifter, Tipton Higher Income Multiple, Market Harborough Tier 3) stawki są wyższe. Zawsze porównuj całkowity koszt, nie tylko maksymalną kwotę.
Weszły w życie nowe zasady PRA (PS19/26) i FCA (FG26/11). Każdy kredytodawca sam decyduje, ile kredytów od 4,5x udzieli, a limit 15% obowiązuje już tylko dla całego rynku. Jeśli rynek go przekroczy, kredytodawcy powyżej 15% będą musieli stopniowo ograniczać takie kredyty. W II kwartale 2026 udział kredytów od 4,5x wyniósł 14,1%.
Na razie nic nie postanowiono. Financial Times napisał 31 października 2026, że Komitet Polityki Finansowej rozważa podniesienie progu z 4,5x do 5x; UK Finance o to apelowało. Najbliższe posiedzenie FPC: 19 listopada 2026. Zaktualizujemy ten artykuł, gdy zapadnie decyzja.
Nie jest to wymóg prawny, ale wiele z tych ofert (Accord, Precise, Vida, Kensington, Foundation, West One, Principality Income Boost, Leeds Income Plus) jest dostępnych wyłącznie przez brokera. Broker sprawdzi, u kogo Twój dochód i profil dadzą najwyższą kwotę, zanim złożysz wniosek, i oszczędzi Ci serii odmów w historii kredytowej.
Źródła
Kryteria każdego kredytodawcy są podlinkowane w jego profilu. Dane rynkowe i regulacyjne:
- PRA PS19/26 - High loan to income lending (14.10.2026)
- FCA FG26/11 - High LTI lending guidance (October 2026)
- Bank of England - High loan-to-income lending data
- Bank of England - FPC record, September 2026
- Bank of England - Financial Stability Report, July 2026
- Bank of England - Monetary Policy Summary, November 2026
- FCA - Interest rate stress test rule
- FCA FS25/6 - Mortgage rule review feedback (December 2025)
- FCA Handbook - High net worth mortgage customer
- UK Finance - response on LTI in mortgage lending (July 2026)
- Mortgage Solutions - Number of lenders offering six times LTI quadruples (15.07.2026)
- Mortgage Solutions - High LTI lending more than doubles in 12 months (05.11.2026)
- Investing.com - Bank of England weighs raising high-risk mortgage threshold to five times income (31.10.2026)
Ważne: artykuł ma charakter informacyjny i nie jest poradą finansową ani rekomendacją produktu. Mnożniki, progi dochodowe i limity LTV pochodzą z materiałów kredytodawców dostępnych 10 listopada 2026, mogą zmienić się bez uprzedzenia i nie gwarantują przyznania kredytu. Każdy wniosek podlega ocenie zdolności i kryteriom kredytodawcy. Za usługę brokerską pobieramy opłatę, o której zawsze informujemy z góry. Albion Financial Advice jest autoryzowany i regulowany przez Financial Conduct Authority (FCA). Twój dom może zostać Ci odebrany, jeśli nie będziesz spłacać rat kredytu hipotecznego.